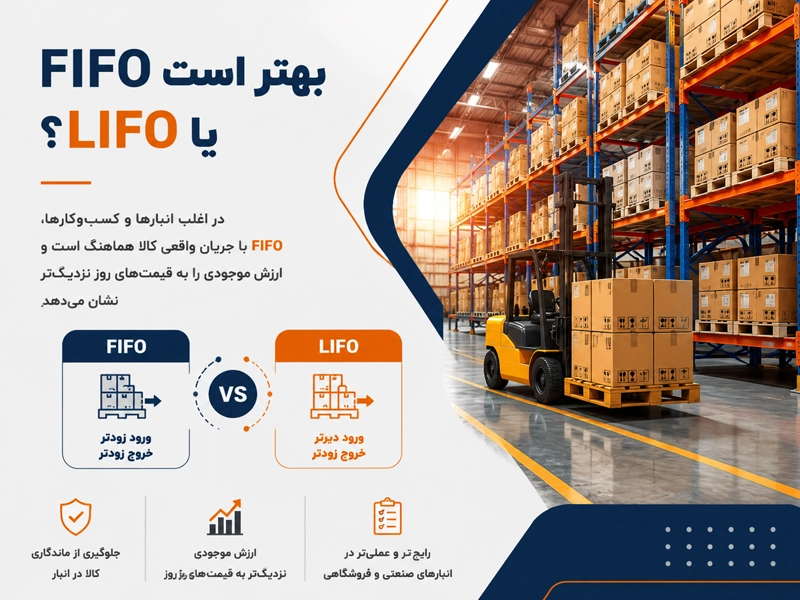
تفاوت FIFO و LIFO تنها به ترتیب خروج کالا از انبار محدود نمیشود؛ این دو روش در ارزشگذاری حسابداری موجودی نیز کاربرد دارند و میتوانند بر بهای تمامشده و سود گزارششده تأثیر بگذارند. بسیاری از مدیران انبار و صاحبان کسبوکار هنگام انتخاب بین این دو روش با این پرسش مواجه میشوند که کدام مدل برای نوع فعالیت آنها مناسبتر است. روش FIFO بر اصل «اولین ورودی، اولین خروجی» استوار است، در حالی که LIFO کالاهای جدیدتر را در اولویت خروج قرار میدهد. در ادامه، تفاوت لایفو و فایفو در انبارداری از جنبههای مختلف بررسی میشود تا انتخاب روش مناسب با نوع کالا، قفسهبندی انبار و شیوه کنترل موجودی آسانتر شود.
انواع روشهای ارزیابی موجودی انبار
در مدیریت انبار، روشهای مختلفی برای محاسبه بهای تمامشده کالاهای فروشرفته و ارزش موجودی پایان دوره کاربرد دارند. از مهمترین آنها میتوان به FIFO، LIFO و میانگین موزون اشاره کرد. روشهای FIFO و LIFO علاوه بر ارزشگذاری حسابداری، در تعیین ترتیب ورود و خروج فیزیکی کالا از انبار نیز کاربرد دارند.
روش FIFO در انبارداری
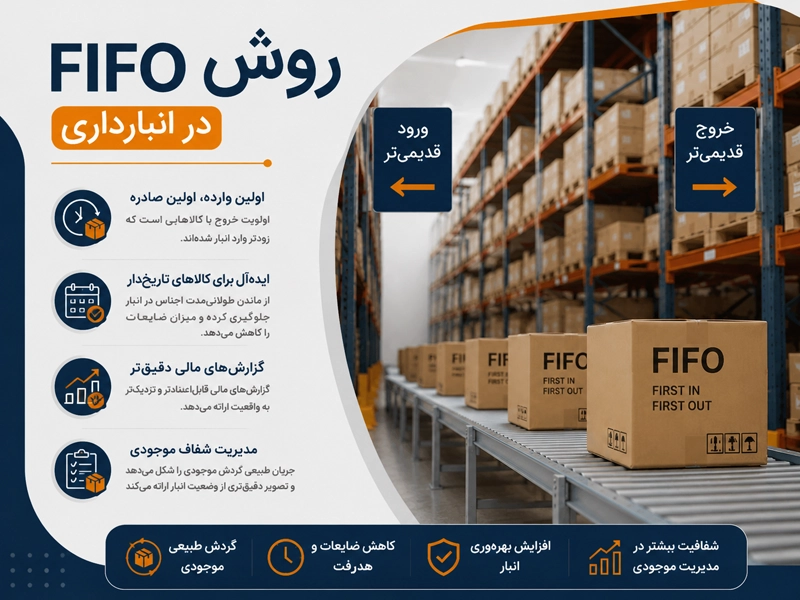
در روش FIFO (اولین وارده، اولین صادره)، اولویت خروج با کالاهایی است که زودتر وارد انبار شدهاند. این ترتیب به گردش منظم موجودی و کاهش ماندگاری کالاهای قدیمی در انبار کمک میکند. روش فایفو برای محصولات حساس به زمان کاربرد دارد؛ اما در کالاهای تاریخدار، اگر ترتیب انقضا با ورود متفاوت باشد، روش FEFO (اولین انقضا، اولین خروج) مناسبتر است. در حسابداری نیز FIFO بهای تمامشده کالاهای خروجی را بر اساس قیمت خریدهای قدیمیتر محاسبه میکند.
منطق عملکرد FIFO در مدیریت موجودی
FIFO بر یک اصل ساده بنا شده؛ کالاهای قدیمیتر در اولویت مصرف یا فروش قرار میگیرند و همین جریان طبیعی باعث ثبت ارزش موجودی پایان دوره با قیمتهای جدیدتر میشود. این ساختار، تصویر دقیقتری از ارزش واقعی انبار ارائه داده و همچنین در شرایط تورمی نیز هزینهها را به واقعیت بازار نزدیکتر نگه میدارد؛ در نتیجه گزارشهای مالی شفافتر و قابل اتکاتر ثبت خواهد شد.
مزایای روش FIFO در انبارداری
روش FIFO با اولویتبندی خروج کالاهای قدیمیتر، به گردش منظم موجودی و کاهش ماندگاری محصولات در انبار کمک میکند. مهمترین مزایای روش فایفو عبارتاند از:
- کاهش احتمال فساد، انقضا و ضایعات کالا
- جلوگیری از انباشت طولانیمدت موجودی قدیمی
- سهولت کنترل و رهگیری کالا بر اساس تاریخ ورود
- نظم بیشتر در برداشت و خروج محصولات از انبار
- مناسب برای انبارهای فروشگاهی، توزیعی و کالاهای مصرفی
- ارزشگذاری موجودی پایان دوره بر اساس قیمت خریدهای جدیدتر
معایب روش FIFO در انبارداری
روش FIFO با وجود مزایای متعدد، در انبارهای بزرگ یا فضاهایی با دسترسی محدود به کالاهای قدیمی، چالشهایی دارد. مهمترین معایب روش فایفو عبارتاند از:
- نیاز به کنترل دقیق و مداوم گردش کالا
- دشواری در مدیریت دستی در انبارهای بزرگ
- عدم هماهنگی کامل با برخی مدلهای مالی پیشرفته
- احتمال نمایش سود حسابداری بیشتر از واقعیت در شرایط تورمی
روش LIFO در انبارداری
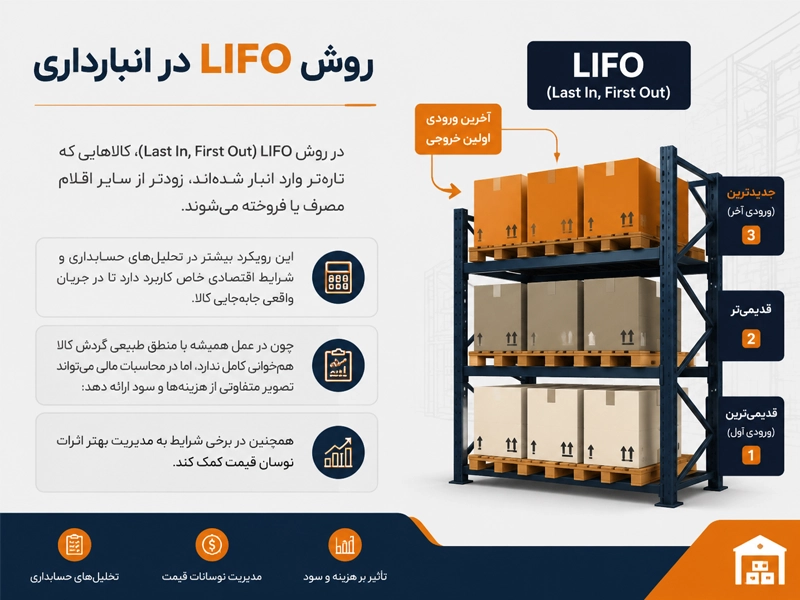
در روش LIFO (Last In, First Out) یا «آخرین وارده، اولین صادره»، کالاهایی که دیرتر وارد انبار شدهاند، زودتر برداشت یا مصرف میشوند. این روش در سیستمهای قفسهبندی عمقی مانند راک پوش بک، به دلیل دسترسی به آخرین پالت ورودی کاربرد دارد. در حسابداری نیز روش لایفو برای محاسبه بهای تمامشده کالاهای خروجی بر اساس قیمت خریدهای جدیدتر استفاده میشود؛ بااینحال، گردش فیزیکی کالا و روش ارزشگذاری موجودی لزوماً یکسان نیستند.
منطق عملکرد LIFO در مدیریت موجودی
در سیستمهای انبارداری مبتنی بر LIFO، آخرین محموله ورودی در اولویت برداشت قرار میگیرد. در قفسههای عمقی با دسترسی از یک سمت، پالتهای جدید جلوی محمولههای قبلی قرار میگیرند و کالاهای قدیمیتر پس از تخلیه بارهای جلویی قابل برداشت هستند. در حسابداری نیز بهای تمامشده کالاهای فروشرفته بر اساس قیمت خریدهای جدیدتر محاسبه میشود که در شرایط افزایش قیمت، معمولاً سود گزارششده را کاهش میدهد.
مزایای روش LIFO در انبارداری
روش LIFO در انبارهای صنعتی با سیستم قفسهبندی عمقی، مزایایی از نظر دسترسی به کالا و استفاده از فضای ذخیرهسازی دارد. مهمترین مزایای روش لایفو عبارتاند از:
- مناسب برای تحلیلهای مالی کوتاهمدت
- نزدیکتر بودن هزینهها به قیمت روز بازار
- انعکاس سریعتر تغییرات بازار در گزارشهای مالی
- هماهنگی بهتر بین هزینه و درآمد در شرایط نوسان قیمت
- کمک به ارزیابی واقعیتر جریان هزینه در دورههای تورمی
- کاهش سود مالیاتی در شرایط تورمی (در برخی ساختارهای مالی)
معایب روش LIFO در انبارداری
روش LIFO با وجود مزایای عملیاتی، برای تمام کالاها و سیستمهای انبارداری مناسب نیست. مهمترین معایب روش لایفو عبارتاند از:
- پیچیدگی در مدیریت انبار
- ناسازگاری با جریان واقعی کالا
- نمایش غیرواقعی از ارزش موجودی
- عدم پذیرش در استانداردهای بینالمللی حسابداری
شباهتها و تفاوتهای FIFO و LIFO
هر دو روش برای یک هدف طراحی شدهاند: ارزیابی موجودی و محاسبه بهای تمامشده. اما مسیر رسیدن به این هدف کاملاً متفاوت است. FIFO بر اساس زمان ورود کالا عمل میکند، در حالی که LIFO بر اساس آخرین ورودها تصمیم میگیرد. شباهت اصلی آنها در این است که هر دو روی سود، هزینه و گزارش مالی اثر مستقیم دارند. تفاوت مهمتر در واقعیت اجرایی آنهاست؛ FIFO با جریان طبیعی انبار هماهنگ است، اما LIFO بیشتر یک مدل تحلیلی محسوب میشود تا عملیاتی.
مقایسه کاربردی روش FIFO و LIFO در انبارداری
| معیار |
FIFO |
LIFO |
| منطق حرکت کالا |
اولین ورودی، اولین خروجی |
آخرین ورودی، اولین خروجی |
| نوع انبار مناسب |
فروشگاهی و گردش بالا |
صنعتی و مواد اولیه |
| ریسک ضایعات کالا |
بسیار کم |
متوسط تا زیاد |
| قفسهبندی مناسب |
Flow Rack (جریان خطی) |
قفسههای عمقی (Push Back) |
| پیچیدگی اجرا |
ساده و قابل کنترل |
متوسط تا پیچیده |
نحوه محاسبه قیمت کالا در روش LIFO
در روش LIFO در حسابداری و محاسبه بهای تمامشده از آخرین خرید آغاز میشود؛ یعنی هنگام فروش کالا، ابتدا قیمت آخرین محموله خریداریشده در نظر گرفته میشود و در صورت نیاز، به سراغ خریدهای قبلی میرود. در این رویکرد هزینهها به شرایط فعلی بازار نزدیکتر است. در مقابل، موجودی باقیمانده در انبار معمولاً با قیمتهای قدیمیتر ارزشگذاری شده و همین موضوع روی گزارشهای مالی اثر مستقیم میگذارد.
فرض کنید 100 عدد کالا با قیمت 100 هزار تومان خریداری شده و سپس 100 عدد دیگر با قیمت 120 هزار تومان وارد انبار شده است. اگر 120 عدد کالا فروخته شود، محاسبات LIFO به صورت زیر خواهد بود:
100 عدد از خرید دوم: 100 × 120,000 = 12,000,000 تومان
20 عدد از خرید اول: 20 × 100,000 = 2,000,000 تومان
بهای تمامشده فروش: 14,000,000 تومان
نحوه محاسبه قیمت کالا در روش FIFO
در FIFO در حسابداری محاسبه بهای تمامشده بر پایه کالاهای قدیمیتر انجام میگیرد؛ اقلامی که زودتر وارد انبار شدهاند، زودتر از نظر ثبت هزینه از موجودی خارج میشوند. در نتیجه، هزینه فروش بر اساس قیمتهای اولیه شکل میگیرد و موجودی پایان دوره با نرخهای جدیدتر ثبت خواهد شد. این ساختار شفافیت گزارشهای مالی را افزایش داده و تصویر دقیقتری از جریان واقعی کالا ارائه میدهد.
با همان مثال، محاسبه FIFO به شکل زیر است:
100 عدد از خرید اول: 100 × 100,000 = 10,000,000 تومان
20 عدد از خرید دوم: 20 × 120,000 = 2,400,000 تومان
بهای تمامشده فروش: 12,400,000 تومان
همانطور که مشاهده میکنید، در دوره تورمی FIFO سود بیشتری نسبت به LIFO گزارش میکند و موجودی پایان دوره نزدیکتر به قیمت روز است.
کاربرد FIFO و LIFO در صنایع مختلف
- FIFO: صنایع غذایی، دارویی، بهداشتی، خردهفروشی و انبارهای توزیع که کاهش ماندگاری کالا اهمیت دارد. برای محصولات تاریخدار، اولویت برداشت باید با تاریخ انقضا نیز هماهنگ باشد.
- LIFO: انبارهای صنعتی دارای مواد اولیه و قطعات همگن و غیرحساس به زمان، بهویژه در سیستمهای قفسهبندی عمقی با دسترسی از یک سمت
انتخاب روش مناسب به ماهیت کالا، شرایط نگهداری، میزان گردش موجودی و نحوه دسترسی به محصولات بستگی دارد و محدود به صنعت خاصی نیست.
نقش قفسه بندی در اجرای FIFO و LIFO
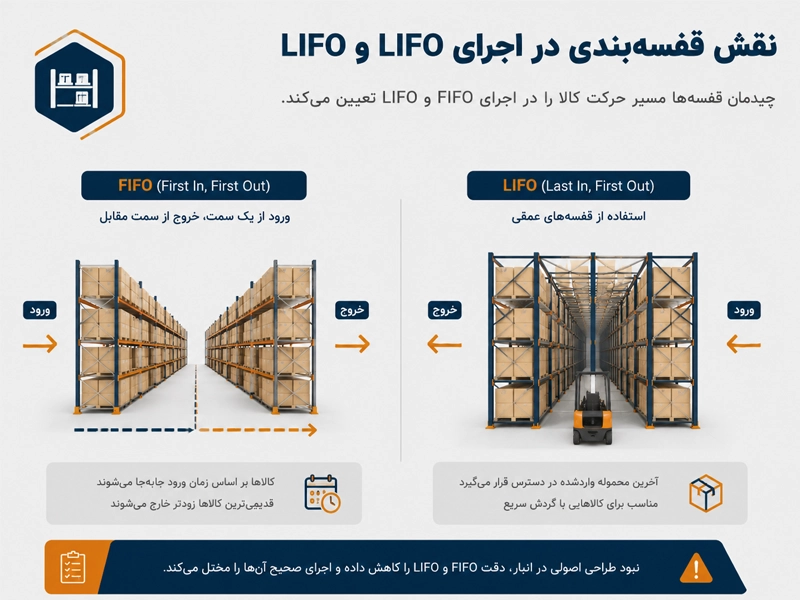
قفسهبندی انبار نقش مهمی در اجرای صحیح روشهای FIFO و LIFO دارد. در روش FIFO، قفسه راک فلو با بارگذاری از یک سمت و برداشت از سمت دیگر، خروج پالتهای قدیمیتر را تسهیل میکند. در مقابل، قفسه راک پوش بک و قفسه خودراهرو (درایوین) با دسترسی از یک سمت، معمولاً بر اساس روش LIFO عمل میکنند. در قفسه پالت راک انتخابی نیز هر دو روش با ثبت تاریخ ورود و مدیریت صحیح برداشت کالا قابل اجرا هستند. بنابراین، انتخاب سیستم قفسهبندی به نوع کالا، میزان گردش موجودی و نحوه دسترسی به محصولات بستگی دارد.
چرا روش لایفو در ایران ممنوع است؟
بر اساس استاندارد حسابداری شماره ۸ ایران، استفاده از روش LIFO برای ارزشگذاری موجودی کالا در صورتهای مالی پذیرفته نیست؛ زیرا ممکن است ارزش موجودی پایان دوره را با قیمتهای قدیمیتر نشان دهد. استاندارد بینالمللی IAS 2 نیز این روش را نمیپذیرد و روشهای FIFO، میانگین موزون و شناسایی ویژه را متناسب با نوع موجودی مجاز میداند.البته این محدودیت صرفاً حسابداری است و مانعی برای اجرای روش LIFO در گردش فیزیکی کالا و سیستمهای قفسهبندی صنعتی ایجاد نمیکند.
اشتباهات رایج در انتخاب FIFO و LIFO
انتخاب روش FIFO یا LIFO بدون توجه به نوع کالا، تاریخ انقضا و شرایط نگهداری، از اشتباهات رایج در مدیریت موجودی انبار است. بیتوجهی به ساختار قفسهبندی، نحوه دسترسی به محصولات و ثبت دقیق تاریخ ورود محمولهها نیز اجرای صحیح این روشها را دشوار میکند. همچنین، یکسان دانستن گردش فیزیکی کالا با روش ارزشگذاری حسابداری میتواند به تصمیمگیری نادرست منجر شود.
کدام روش هزینههای انبارداری را کاهش میدهد؟
کاهش هزینههای انبارداری در روشهای FIFO و LIFO به نوع کالا و ساختار انبار بستگی دارد. روش FIFO با جلوگیری از ماندگاری طولانیمدت محصولات، به کاهش ضایعات و هزینههای نگهداری کمک میکند. در مقابل، اجرای LIFO در قفسههای عمقی مانند راک پوش بک، امکان افزایش تراکم ذخیرهسازی و استفاده بهینه از فضای انبار را فراهم میسازد. بنابراین، انتخاب روش مناسب باید بر اساس میزان گردش موجودی، هزینه جابهجایی کالا و نوع قفسهبندی انجام شود.
FIFO بهتر است یا LIFO؟
انتخاب بین FIFO و LIFO به نوع کالا، میزان گردش موجودی و ساختار قفسهبندی انبار بستگی دارد. روش FIFO برای محصولاتی که ماندگاری و تازگی آنها اهمیت دارد، مناسبتر است؛ زیرا کالاهای قدیمیتر در اولویت خروج قرار میگیرند. در مقابل، LIFO برای اقلام همگن و غیرحساس به زمان، بهویژه در انبارهای مجهز به قفسهبندی عمقی، کاربرد دارد. بنابراین، هیچیک از این روشها برای تمام انبارها برتری مطلق ندارد و انتخاب مناسب باید بر اساس شرایط نگهداری، نحوه دسترسی به کالا و هزینههای عملیاتی انجام شود.
رادان صنعت شرق؛ تولیدکننده قفسهبندی و تجهیزات انبارداری صنعتی
رادان صنعت شرق یکی از تولیدکنندگان فعال در حوزه طراحی و اجرای سیستمهای قفسهبندی انبار و تجهیزات ذخیرهسازی صنعتی در ایران است؛ تمرکز اصلی آن بر بهینهسازی فضای انبار، افزایش بهرهوری و طراحی ساختارهای استاندارد قفسهبندی مشهد قرار دارد. این مجموعه با ارائه انواع قفسهبندی فروشگاهی و انباری، نقش مهمی در پیادهسازی اصول مدیریت موجودی و جریان کالا در انبارها ایفا میکند. همچنین در بسیاری از پروژههای انبارداری، از راهکارهای این شرکت برای هماهنگسازی چیدمان کالا با روشهایی مانند FIFO و ساختارهای ذخیرهسازی صنعتی استفاده میشود؛ تا به بهبود دسترسی، کاهش خطای عملیاتی و افزایش راندمان فضای انبار کمک میکند.